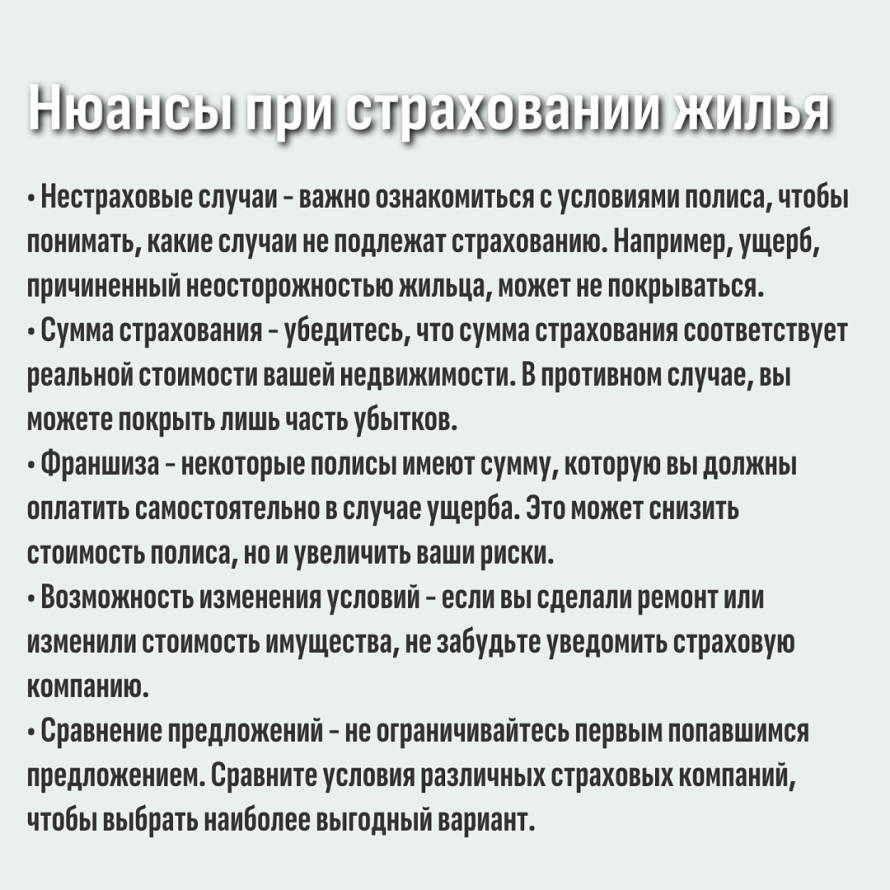
Страхование имущества — это защита имущественных интересов собственников движимого и недвижимого имущества при наступлении непредвиденных негативных ситуаций: пожаров, стихийных бедствий, техногенных катастроф, краж и так далее. При наступлении обстоятельств страховые компании выплачивают собственнику компенсацию, сумма которой прописана в договоре страхования.
Основная цель страхования имущества — минимизация финансовых рисков из-за возникновения непредвиденных ситуаций.
Виды
Выделяют добровольное и обязательное страхование имущества:
- Добровольное — владельцы самостоятельно выбирают, какие риски они хотят застраховать.
- Обязательное — законодательно установленное требование для определённых категорий имущества или лиц. Примеры: страхование жилья для получения ипотечного кредита или обязательное страхование для деятельности, связанной с повышенными рисками.
Некоторые виды страхования имущества:
- Страхование недвижимости — объектом может быть квартира, загородный или дачный дом, хозяйственная постройка на собственном участке. Иногда в договор включают не только само помещение или постройку, но и другие объекты: отделку, инженерные компоненты, личные вещи, спортивный инвентарь.
- Страхование движимого имущества — полис покрывает кражу, угон, повреждение при ДТП, поломку, порчу и т. д..
- Страхование автомобиля — стандартный полис — КАСКО, защищает от повреждений или угона.
Условия
В договоре страхования имущества указываются, например:
- что в компании считают страховым случаем;
- какие страховые риски покрывает полис;
- какие ситуации исключены из страхового покрытия;
- какие документы надо будет предоставить при наступлении страхового случая.
Некоторые особенности условий:
- Сумма, которую заплатят, если наступит страховой случай, обязательно прописывается в договоре. По закону она не может быть больше действительной или рыночной стоимости имущества на момент заключения договора.
- Далеко не во всех случаях страховая компания полностью возмещает стоимость утраченного имущества. Сумма выплаты может зависеть от того, какой именно страховой случай наступил и можно ли восстановить имущество или уже нет.
- Можно использовать франшизу — часть компенсации убытков, которую страхователь готов взять на себя.
Порядок оформления
Некоторые рекомендации по оформлению договора страхования имущества:
- Выбрать надёжную компанию — проверить, есть ли у неё лицензия Банка России на добровольное имущественное страхование.
- Внимательно изучить все условия договора — сравнить условия, которые предлагают разные страховые компании.
- Подготовить документы — для страхования недвижимости могут потребоваться паспорт собственника, выписки из ЕГРН, независимая оценка, фото имущества, для страхования машины — паспорт, ПТС, СТС и прочие документы.
- Заключить договор со страховой компанией — можно обратиться в офис для составления бумажного договора или заключить отношения онлайн через сайт страховой компании.
Важно: договор страхования можно заключить в письменном или электронном виде на официальном сайте страховщика. Устно заключить договор страхования нельзя, так как это противоречит закону.
Регулирование
Некоторые законодательные акты, регулирующие страхование имущества в России:
- Гражданский кодекс РФ (глава 48) — устанавливает основные нормы страхования, виды договоров и права сторон.
- Федеральный закон от 27.11.1992 №4015-1 «Об организации страхового дела в Российской Федерации» — регламентирует деятельность страховых компаний, лицензирование, контроль со стороны Центрального банка РФ и регулирование страховых тарифов.
- Постановление Пленума Верховного Суда РФ от 25.06.2024 №19 «О применении судами законодательства о добровольном страховании имущества».
 Администрации сельского поселения Кирбинского сельсовета Бейского муниципального района Республики Хакасия